
ACRE, ARE ou ARCE : les aides pour créer son entreprise en 2026, demandeur d’emploi ou non
ACRE ramenée à 25 % et sur demande, ARE maintenue dans la limite de 60 % des droits, ARCE à 60 % en deux versements : ce qui s’applique à une création fin 2026.
Par Nathan Metral, expert-comptable 9 min de lecture
Créer son entreprise en 2026 ouvre droit, selon sa situation, à trois aides distinctes : l’ACRE, une exonération partielle de cotisations sociales accordée par l’Urssaf, et, pour un demandeur d’emploi indemnisé, soit le maintien de l’allocation chômage (ARE), soit son versement en capital, l’ARCE. Les deux dernières s’excluent. L’ACRE a été profondément modifiée par la loi de financement de la Sécurité sociale pour 2026 : elle n’est plus ouverte à tous, n’est plus automatique, et son taux est passé à 25 %.
| Question | Réponse courte, pour une création au dernier trimestre 2026 |
|---|---|
| ACRE : qui ? | Publics ciblés seulement (demandeurs d’emploi, RSA, ASS, moins de 26 ans, quartiers prioritaires…) |
| ACRE : combien ? | 25 % des cotisations visées, micro-entreprise comprise |
| ACRE : combien de temps ? | 12 mois (hors micro) ; jusqu’au 30 septembre 2027 en micro-entreprise |
| ACRE : démarche | Demande à l’Urssaf dans les 60 jours du début d’activité |
| ARE maintenue | Réduite selon les revenus, dans la limite de 60 % des droits restants |
| ARCE | 60 % des droits restants, moins 3 %, en deux versements à six mois d’écart |
1. L’ACRE en 2026 : ce qui a changé et depuis quand
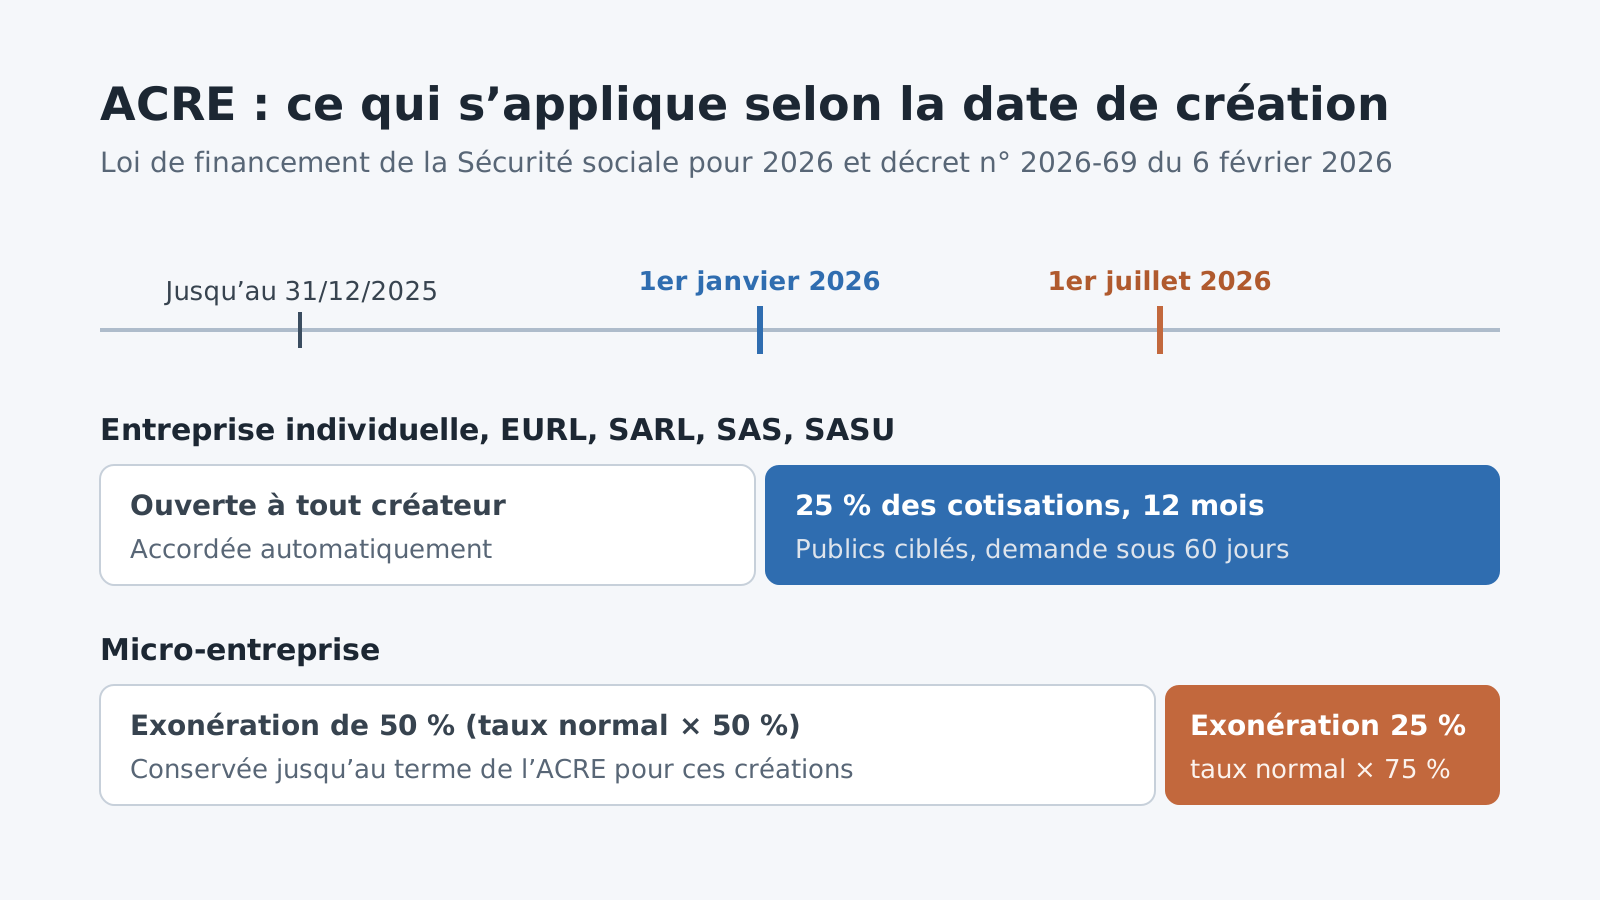
La loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale pour 2026 (article 23) a réécrit l’article L131-6-4 du code de la sécurité sociale, puis le décret n° 2026-69 du 6 février 2026 a fixé le nouveau taux. Trois changements, avec deux dates d’effet :
- Public restreint : depuis le 1er janvier 2026, l’ACRE n’est plus ouverte à tout créateur. Elle est réservée aux situations listées en section 2.
- Demande obligatoire : jusqu’au 31 décembre 2025, un créateur hors micro-entreprise l’obtenait automatiquement. Depuis 2026, chacun la demande.
- Taux de 25 % : pour les entreprises individuelles et les sociétés créées depuis le 1er janvier 2026 ; pour les micro-entreprises créées depuis le 1er juillet 2026. Une micro-entreprise créée avant cette date garde l’exonération de 50 % jusqu’au terme de son ACRE.
2. Qui peut encore bénéficier de l’ACRE
Il faut, au moment de la création ou de la reprise, être dans l’une de ces situations :
- demandeur d’emploi indemnisé (ARE ou allocation de sécurisation professionnelle) ;
- demandeur d’emploi non indemnisé inscrit plus de 6 mois au cours des 18 derniers mois ;
- bénéficiaire du RSA ou de l’ASS ;
- personne de 18 à 25 ans (29 ans si elle est reconnue handicapée), ou de moins de 30 ans non indemnisée faute de durée d’activité suffisante ;
- salarié ou licencié d’une entreprise en sauvegarde, redressement ou liquidation judiciaire qui en reprend l’activité ;
- titulaire d’un contrat d’appui au projet d’entreprise (Cape) ;
- créateur en quartier prioritaire de la politique de la ville ou en zone France ruralités revitalisation (ZFRR ou ZFRR+) ;
- bénéficiaire de la prestation partagée d’éducation de l’enfant (PreParE).
Deux conditions s’ajoutent : ne pas avoir bénéficié de l’ACRE au cours des trois années précédentes et, en société, en exercer le contrôle effectif (par exemple plus de 50 % du capital avec sa famille, dont au moins 35 % à titre personnel), pendant au moins deux ans. Un salarié qui crée une activité à côté de son emploi, sans entrer dans un de ces cas, n’y a plus droit.
3. Combien et combien de temps : micro-entreprise ou non
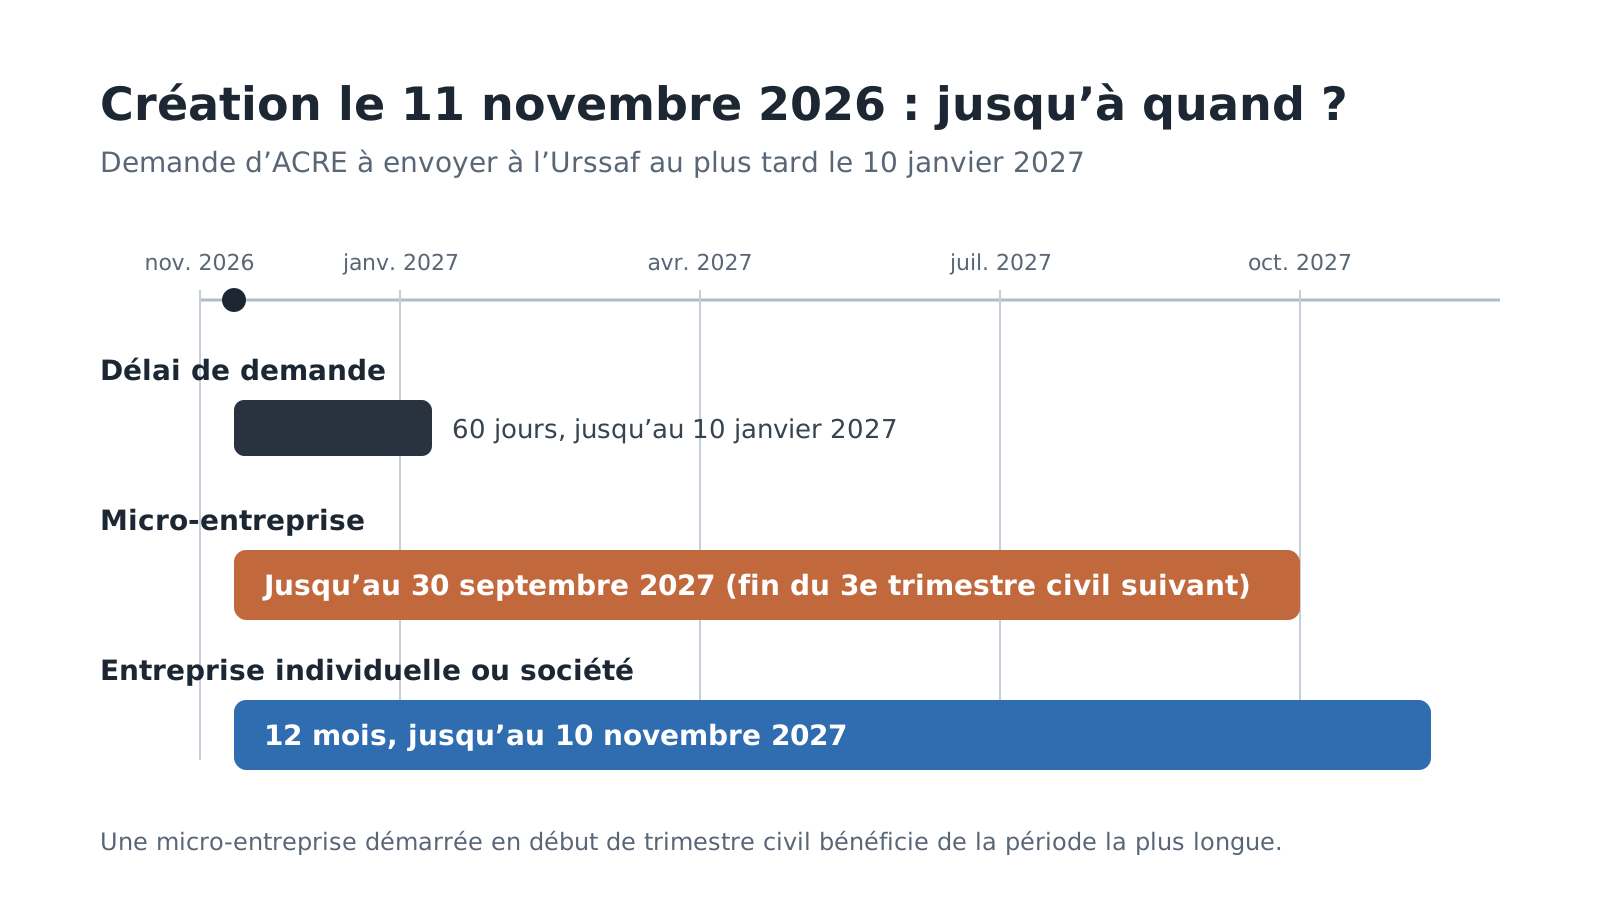
En micro-entreprise, l’ACRE prend la forme d’un taux de cotisations réduit, égal à 75 % du taux normal, arrondi au dixième supérieur. Elle court jusqu’à la fin du troisième trimestre civil qui suit le début d’activité.
| Activité en micro-entreprise (taux 2026) | Taux normal | Taux avec ACRE (création depuis le 1er juillet 2026) |
|---|---|---|
| Achat-revente de marchandises | 12,3 % | 9,3 % |
| Prestations de services commerciales ou artisanales (BIC) | 21,2 % | 15,9 % |
| Activités libérales non réglementées | 25,6 % | 19,2 % |
Hors micro-entreprise (entreprise individuelle au réel, gérant d’EURL ou de SARL, président de SAS ou de SASU rémunéré), l’exonération dure 12 mois. Elle porte sur les cotisations maladie, maternité, retraite de base, invalidité-décès et allocations familiales, et dépend du revenu :
| Revenu professionnel 2026 | Exonération |
|---|---|
| Jusqu’à 36 045 € (75 % du plafond annuel de la Sécurité sociale) | 25 % des cotisations visées |
| De 36 045 € à 48 060 € | Dégressive, jusqu’à zéro |
| 48 060 € et plus | Aucune |
4. La démarche : une demande dans les 60 jours
La demande se fait après l’immatriculation sur le guichet des formalités des entreprises :
- télécharger le justificatif de création d’activité sur le guichet ;
- remplir le formulaire de demande d’ACRE correspondant à son statut (micro-entrepreneur, travailleur indépendant, ou mandataire social assimilé salarié) ;
- l’envoyer à l’Urssaf avec la pièce qui prouve la situation (notification de droits France Travail, attestation RSA, pièce d’identité pour un moins de 26 ans…).
Le délai est de 60 jours à compter de la date d’ouverture de l’activité figurant sur le justificatif. Pour un micro-entrepreneur, l’Urssaf répond sous 30 jours ; sans réponse, l’ACRE est réputée accordée.
Pour une création le 11 novembre 2026, la demande doit donc partir au plus tard le 10 janvier 2027, et l’ACRE d’une micro-entreprise s’arrête le 30 septembre 2027. Démarrer en début de trimestre civil allonge la période couverte.
5. Garder son allocation chômage (ARE) pendant la création
Un demandeur d’emploi indemnisé qui crée son entreprise peut continuer à percevoir une partie de son ARE, en restant inscrit et en déclarant chaque mois ses revenus d’activité à France Travail. Selon l’Unédic, le nombre de jours indemnisés dans le mois se calcule ainsi :
(allocation mensuelle − 70 % du revenu brut mensuel d’activité) ÷ allocation journalière
Deux limites s’appliquent :
- l’allocation et les revenus d’activité ne peuvent pas dépasser, ensemble, l’ancien salaire ;
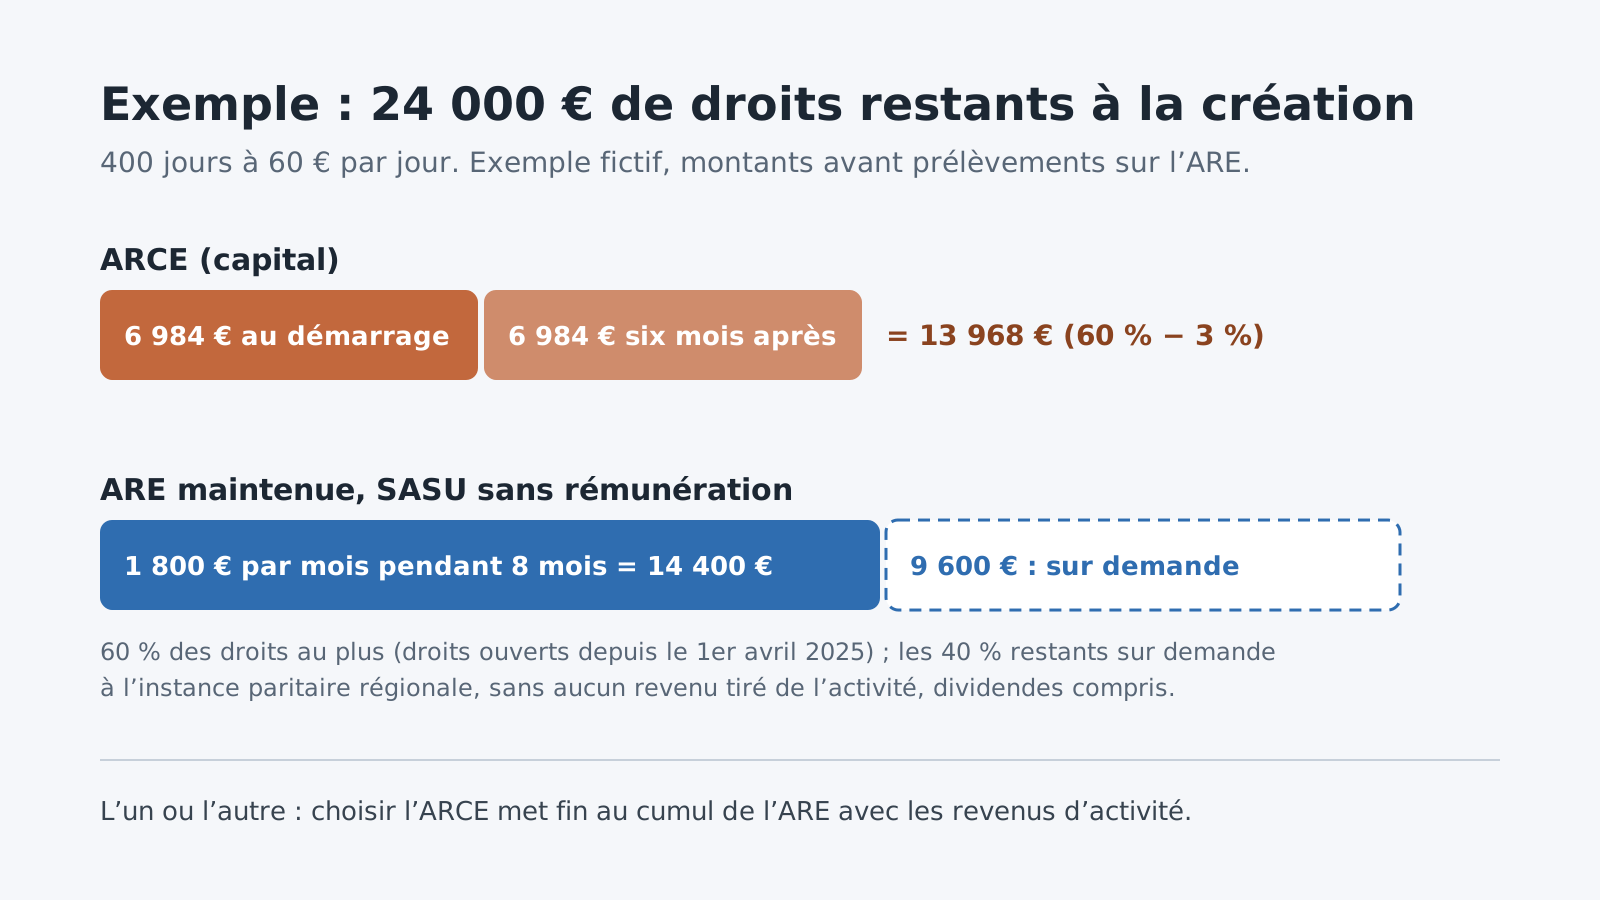
- pour les droits ouverts depuis le 1er avril 2025, le cumul est plafonné à 60 % des droits restants à la date de création. Pour les 40 % restants, le créateur peut saisir l’instance paritaire régionale de France Travail, s’il justifie que l’activité est réelle et qu’il n’en a tiré aucun revenu, dividendes compris.
Les jours non indemnisés ne sont pas perdus : ils reportent d’autant la date de fin des droits. Tant que les revenus réels ne sont pas connus, France Travail verse une avance, puis régularise.
6. L’ARCE : 60 % des droits restants, en capital
L’ARCE remplace l’allocation mensuelle par un capital. Ses conditions : avoir créé ou repris l’entreprise en France après la fin du contrat de travail, percevoir l’ARE et obtenir l’ACRE. Avec la demande obligatoire depuis 2026, oublier le délai de 60 jours de l’ACRE peut donc coûter l’ARCE.
- Montant : 60 % des droits à l’ARE restant dus au début de l’activité, pour un contrat terminé à compter du 1er juillet 2023 (45 % avant), moins une participation de 3 % aux retraites complémentaires.
- Versement : la moitié au début de l’activité, l’autre moitié six mois plus tard.
- Second versement : depuis le 1er avril 2025, il faut justifier que l’activité continue et ne pas occuper un CDI à temps plein.
L’ARCE ne valide pas de trimestres de retraite de base, à la différence de l’ARE maintenue. Selon France Travail, elle est imposable dans la catégorie des traitements et salaires. Si l’entreprise s’arrête, les droits restants, diminués de l’ARCE versée, peuvent être repris.
7. ARE ou ARCE : tout dépend de la rémunération
Le choix tient d’abord à une question : vous verserez-vous une rémunération dès les premiers mois ?
| Situation | Maintien de l’ARE | ARCE |
|---|---|---|
| SASU, président non rémunéré | ARE versée en entier jusqu’à 60 % des droits restants ; pas de cotisations sociales sans rémunération | Possible ; à comparer avec l’ARE maintenue, versée chaque mois et qui valide des trimestres de retraite |
| EURL, gérant rémunéré | ARE réduite de 70 % de la rémunération ; cotisations minimales dues même sans rémunération | Utile si l’activité rémunère vite |
| Micro-entreprise | ARE réduite selon les revenus déclarés chaque mois | Utile pour financer stock, matériel ou démarrage |
| Besoin d’apport immédiat (banque, investissement) | Peu adapté | Capital disponible au démarrage |
Pour la SASU, l’ACRE court douze mois à compter du début d’activité, que le président se rémunère ou non : sans rémunération, elle ne réduit rien. Le choix entre salaire et dividendes est détaillé dans notre article salaire ou dividendes en 2026, et la comparaison des deux formes dans SASU ou EURL en 2026.
8. Exemple chiffré
Cet exemple est fictif. Une demandeuse d’emploi dont le contrat a pris fin en 2025 et dont les droits ont été ouverts après le 1er avril 2025 dispose, à la création, de 400 jours de droits à 60 € par jour, soit un capital de 24 000 € (montants avant prélèvements, hors participation de 3 % sur l’ARE).
| Option | Calcul | Résultat |
|---|---|---|
| ARCE | 24 000 € × 60 % = 14 400 €, moins 3 % (432 €) | 13 968 €, soit 6 984 € au démarrage et 6 984 € six mois plus tard |
| ARE, SASU sans rémunération | 30 jours × 60 € par mois, jusqu’à 60 % des droits | 1 800 € par mois pendant 8 mois (14 400 €), puis demande possible pour les 9 600 € restants |
| ARE, EURL à 1 000 € brut par mois | (1 800 € − 700 €) ÷ 60 € = 18 jours | 1 080 € d’ARE dans le mois, en plus de la rémunération ; les 12 jours non versés reportent la fin des droits |
| ACRE, micro-entreprise de services à 3 000 € de chiffre d’affaires mensuel | 3 000 € × 15,9 % au lieu de 21,2 % | 477 € de cotisations au lieu de 636 € |
Si vous envisagez de confier votre création au cabinet
Forme juridique, rémunération, demande d’ACRE dans les 60 jours, choix entre ARE et ARCE : ces décisions se prennent ensemble, avant l’immatriculation. Le cabinet accompagne des créateurs partout en France, à distance.
- Pour le choix du statut, les statuts et l’immatriculation : notre accompagnement à la création d’entreprise.
- Pour comparer les deux formes à associé unique : SASU ou EURL en 2026.
- Pour une activité libérale (BNC, déclaration 2035) : notre page expert-comptable des professions libérales.
- Pour tenir les comptes dès le premier exercice : tenue comptable et bilan.
- Pour un projet dans le Val-d’Oise : créer son entreprise dans le Val-d’Oise.
Vous dirigez votre entreprise, nous vous accompagnons. Pour un premier échange, prenez rendez-vous avec le cabinet : nous regardons votre situation et vous confirmons le prix par écrit avant tout engagement.
Article rédigé par Nathan Metral, expert-comptable et fondateur d’Emet Expertise. Découvrir le cabinet.
Sources officielles (consultées le 11 novembre 2026)
- « Aide à la création ou à la reprise d’une entreprise (Acre) » (publics, taux de 75 % en micro-entreprise et exemple à 15,9 %, durée, 25 % jusqu’à 36 045 €, dégressivité jusqu’à 48 060 €, contrôle effectif, demande dans les 60 jours, fin de l’automaticité au 31 décembre 2025), Entreprendre Service Public, vérifié le 1er juillet 2026 : entreprendre.service-public.gouv.fr
- « Acre : du changement pour le dispositif d’aide » (décret du 6 février 2026, 50 % ramenés à 25 % pour les micro-entreprises créées à compter du 1er juillet 2026, 1er janvier 2026 pour les autres), Entreprendre Service Public, 11 février 2026 : entreprendre.service-public.gouv.fr
- Article L131-6-4 du code de la sécurité sociale, en vigueur depuis le 1er janvier 2026 (loi n° 2025-1403 du 30 décembre 2025, article 23 : bénéficiaires, 12 mois, demande au début de l’activité, trois ans entre deux ACRE), Légifrance : legifrance.gouv.fr
- Article D131-6-1 du code de la sécurité sociale (décret n° 2026-69, créations depuis le 1er janvier 2026 : exonération du quart des cotisations jusqu’aux trois quarts du plafond, dégressive jusqu’au plafond, demande au plus tard le 60e jour), Légifrance : legifrance.gouv.fr
- Article D131-6-3 du code de la sécurité sociale (décret n° 2026-69, micro-entrepreneurs : 75 % des taux, créations depuis le 1er juillet 2026), Légifrance : legifrance.gouv.fr
- « Cotisations sociales d’un micro-entrepreneur » (taux 2026 : 21,2 % pour les prestations de services BIC), Entreprendre Service Public, vérifié le 1er janvier 2026 : entreprendre.service-public.gouv.fr
- « Aide à la reprise ou à la création d’entreprise (Arce) » (60 %, 3 %, deux versements, condition de CDI, ACRE requise, pas de trimestres de retraite), Entreprendre Service Public, vérifié le 13 août 2026 : entreprendre.service-public.gouv.fr
- Fiche thématique « Aide à la reprise ou à la création d’entreprise (ARCE) » (60 % pour une fin de contrat à compter du 1er juillet 2023, 45 % avant, reprise des droits), Unédic, avril 2025 : unedic.org
- « Je veux créer mon entreprise : comment l’Assurance chômage peut-elle m’aider ? » (formule de cumul à 70 %, plafond de 60 % des droits restants depuis le 1er avril 2025, demande à l’instance paritaire régionale, report de la date de fin), Unédic, 1er avril 2025 : unedic.org
- « ARE, ARCE, Acre : créer son entreprise quand on est chercheur d’emploi, le guide complet 2026 » (dates d’effet de l’ACRE, ARCE imposable, versements), France Travail, mis à jour le 4 novembre 2026 : francetravail.fr
Les règles citées sont celles en vigueur à la date de publication. Les droits à l’ARE et le montant de l’ARCE dépendent de chaque dossier : votre conseiller France Travail confirme le calcul avant la création.
Cet article est fourni à titre informatif et à jour à sa date de publication. Il ne constitue pas un conseil personnalisé. Pour étudier votre situation, contactez le cabinet.


